干货有色金属行业产业链全景梳理及区域热力地图——高性能有色金属
有色金属行业是国民经济的重要基础产业,高性能有色金属作为战略性新兴产业的关键材料,其产业链的完整性和区域集聚度直接影响国家制造业竞争力。本文将对高性能有色金属产业链进行全景梳理,并绘制区域热力地图,为行业从业者和投资者提供参考。
一、高性能有色金属产业链全景梳理
高性能有色金属产业链涵盖上游资源开采与初级冶炼、中游高端材料加工与合金制造、下游终端应用三大环节,各环节技术壁垒和附加值逐级提升。
1. 上游:资源开采与初级冶炼
上游主要包括矿产资源勘探、采选和冶炼,涉及铜、铝、钛、镁、镍、钴、锂、稀土等金属。高性能有色金属对原料纯度要求极高,例如高纯铝、高纯铜、海绵钛等。我国在稀土、钨、钼、锑等资源上具有储量优势,但高端钛材、高温合金用镍钴等仍依赖进口。
关键企业:北方稀土、厦门钨业、江西铜业、中国铝业、洛阳钼业等。
2. 中游:高端材料加工与合金制造
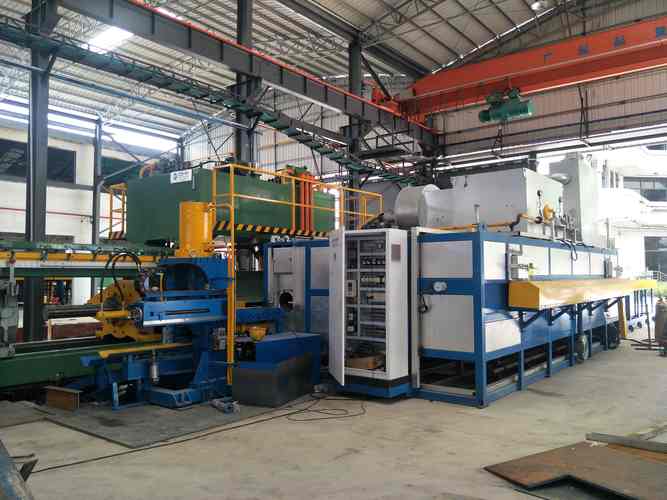
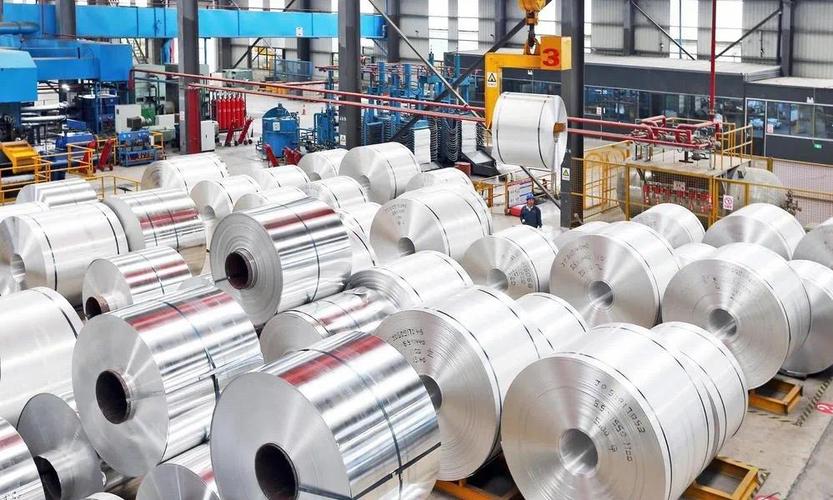
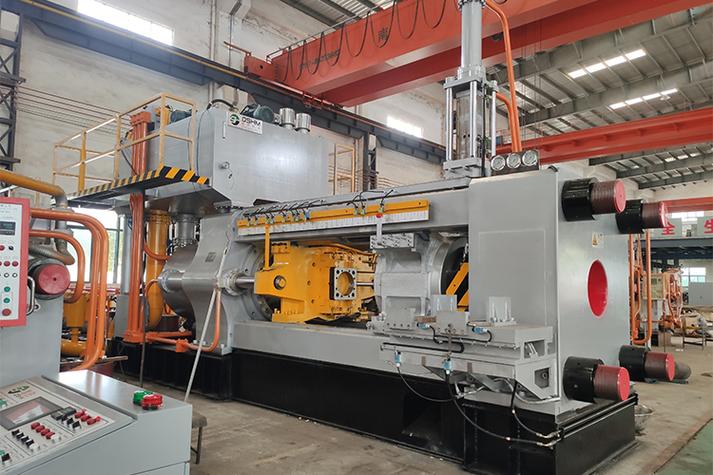
中游是高性能有色金属的核心环节,包括高纯金属提纯、合金熔炼、精密加工(板带箔、管棒型线、锻件、粉末)及表面处理。代表性产品有航空级钛合金、高性能铝合金(汽车轻量化、航空铝材)、铜合金引线框架、高纯溅射靶材、稀土永磁材料、硬质合金等。
关键企业:宝钛股份、西部超导、南山铝业、明泰铝业、楚江新材、有研新材、宁波韵升、中钨高新等。
3. 下游:终端应用
下游覆盖航空航天、新能源汽车、电子信息、电力电网、医疗器械、轨道交通、国防军工等领域。高性能有色金属是飞机结构件、发动机叶片、动力电池集流体、芯片互连线、永磁电机、高端装备磨损部件等的关键材料。
关键企业:中国商飞、比亚迪、宁德时代、中芯国际、华为、中车集团等。
产业链整体呈现“上游资源垄断、中游技术密集、下游需求驱动”的特征,高端产品的国产化替代空间巨大。
二、区域热力地图
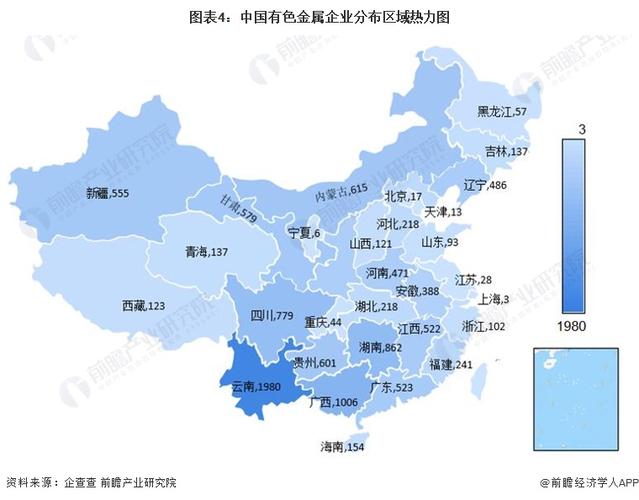
我国高性能有色金属产业呈现明显的集群化分布,以下区域为产业热力高地:
1. 长三角地区(热点区域)
上海、江苏、浙江:聚焦高性能铝材、铜合金、稀土永磁及高端应用。江苏拥有南山铝业、明泰铝业等铝加工龙头;浙江宁波韵升、科田磁业等稀土永磁企业集聚;上海在航空航天用钛合金、高温合金领域研发实力强。该区域下游电子信息、新能源汽车产业发达,形成“材料-器件-整机”协同优势。
2. 珠三角地区(热点区域)
广东:以深圳、东莞、广州为核心,电子信息用高纯金属靶材、铜引线框架、散热材料需求旺盛,带动有研亿金、楚江新材等企业布局。新能源汽车产业促进高性能铝合金结构件发展。
3. 中西部地区(资源与加工双热点)
陕西:宝钛股份、西部超导、西部材料等钛材和高温合金巨头集聚,依托军工和航空需求,形成我国最大的钛合金研发生产基地。
河南:洛阳栾川钼钨资源、中铝洛阳铜业、中钨高新硬质合金产业,形成钨钼铜合金加工集群。
江西:赣州稀土产业集群,涵盖稀土开采、冶炼分离、永磁材料及应用,是国家稀土战略核心区。
陕西、甘肃:金川集团镍钴资源,宝钛股份钛材,形成镍钴钛新材料基地。
4. 环渤海地区(热点区域)
北京、天津、山东:北京拥有有研新材、安泰科技等科研院所转制企业,聚焦高纯金属靶材、难熔金属;山东南山铝业航空铝材、魏桥铝电高端铝加工;天津在铜加工和焊接材料领域有优势。
5. 东北地区(潜力区域)
辽宁、吉林:依托中科院金属所、大连船用阀门等,在钛合金、高温合金、特种铜合金领域有技术积累,但产业规模相对较小。
6. 西南地区(特色区域)
四川、重庆:攀西地区钒钛磁铁矿资源丰富,攀钢集团钛材、重庆的铝加工和镁合金产业具有特色。
三、
高性能有色金属产业链上游受资源约束,中游技术壁垒高,下游需求多点开花。区域分布上,长三角、珠三角、中西部和环渤海形成四大热力板块,各有侧重。随着航空航天、新能源、半导体等产业快速发展,高性能有色金属将迎来国产化替代和产业升级的重大机遇。建议关注各区域龙头企业的技术突破和产能扩张,以及产业链上下游协同创新带来的投资机会。
如若转载,请注明出处:http://www.titaniumcobalt.com/product/45.html
更新时间:2026-10-30 20:20:36